Domain abflußverstopfung.de kaufen?
Wir ziehen mit dem Projekt
abflußverstopfung.de um.
Sind Sie am Kauf der Domain
abflußverstopfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abflußverstopfung.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
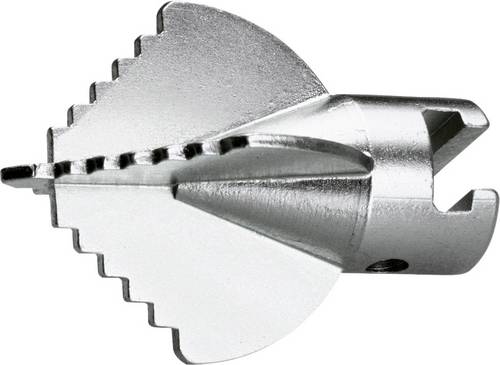
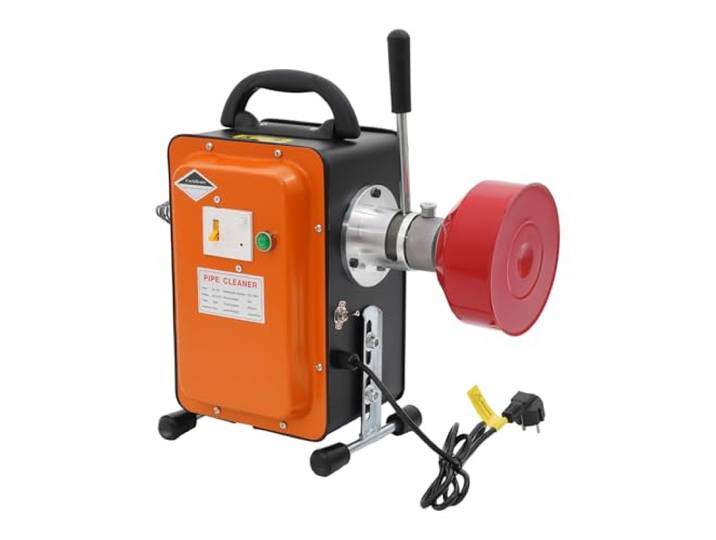
Rohrreinigungsspirale Elektrisch 20m, 750W 400U/min Rohrreiniger Spirale mit Fehlerstromschutz, 2 Federn (16m+2,5m) für Ø20-150mm, Abflussreiniger inkl. Spirale abfluss rohrreinigungRohrreinigungsspirale Elektrisch 20m, 750W 400U/min Rohrreiniger Spirale mit Fehlerstromschutz, 2 Federn (16m+2,5m) für Ø20-150mm, Abflussreiniger inkl. Spirale abfluss rohrreinigung. 【Sicherheitsschutz durch Fehlerstromschutzschalter】: Diese Rohrreinigungsmaschine ist mit einem Fehlerstromschutzschalter ausgestattet – für sicheres Arbeiten auch unter schwierigen Bedingungen 【Hocheffizienter 750 W Kupfermotor】: Der reine Kupfermotor liefert eine Reinigungsgeschwindigkeit von 400 U/min – beseitigt Verstopfungen in kurzer Zeit, geeignet für Haushalte und Gewerbe 【Lange Federn für flexible Reinigung】: Zwei Federn (16 m und 2,5 m) sind verbindbar – passieren Rohrbögen problemlos und eignen sich für lange Reinigungsstrecken. Inklusive praktischer Rolle für Waschbecken 【Einfache Bedienung & Montage】: Ergonomischer Griff für leichten Druck, übersichtliche Struktur und komplettes Zubehör – schnelle Montage ohne Werkstattaufenthalt 【Robuste & langlebige Eisenkonstruktion】: Hauptsächlich aus Eisen gefertigt – korrosionsbeständig, verschleißfest und formstabil. Eine zuverlässige Rohrreinigungsmaschine für den langjährigen Einsatz Farbe:Orange135,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **

Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)22,61 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Rohrreinigungsspirale Elektrisch 20m, 750W 400U/min Rohrreiniger Spirale mit Fehlerstromschutz, 2 Federn (16m+2,5m) für Ø20-150mm, Abflussreiniger inkl. Spirale abfluss rohrreinigungRohrreinigungsspirale Elektrisch 20m, 750W 400U/min Rohrreiniger Spirale mit Fehlerstromschutz, 2 Federn (16m+2,5m) für Ø20-150mm, Abflussreiniger inkl. Spirale abfluss rohrreinigung. 【Sicherheitsschutz durch Fehlerstromschutzschalter】: Diese Rohrreinigungsmaschine ist mit einem Fehlerstromschutzschalter ausgestattet – für sicheres Arbeiten auch unter schwierigen Bedingungen 【Hocheffizienter 750 W Kupfermotor】: Der reine Kupfermotor liefert eine Reinigungsgeschwindigkeit von 400 U/min – beseitigt Verstopfungen in kurzer Zeit, geeignet für Haushalte und Gewerbe 【Lange Federn für flexible Reinigung】: Zwei Federn (16 m und 2,5 m) sind verbindbar – passieren Rohrbögen problemlos und eignen sich für lange Reinigungsstrecken. Inklusive praktischer Rolle für Waschbecken 【Einfache Bedienung & Montage】: Ergonomischer Griff für leichten Druck, übersichtliche Struktur und komplettes Zubehör – schnelle Montage ohne Werkstattaufenthalt 【Robuste & langlebige Eisenkonstruktion】: Hauptsächlich aus Eisen gefertigt – korrosionsbeständig, verschleißfest und formstabil. Eine zuverlässige Rohrreinigungsmaschine für den langjährigen Einsatz Farbe:Orange135,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Schroffenegger, Yvonne: Verstopfung bei KindernVerstopfung bei Kindern , Ursachen und Therapien der chronischen Obstipation. Wie du dein Kind unterstützt - praktische Hilfe für Eltern , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20230802, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Schroffenegger, Yvonne~Krois, Wilfried, Seitenzahl/Blattzahl: 148, Abbildungen: 50 Abbildungen, Keyword: Abführmittel; Beckenboden; Darm; Enkopresis; Flohsamen; Lactulose; Laxantien; Morbus Hirschsprung; Obstipation; Prokinetika; Stuhlgang; Stuhlinkontinenz; Verstopfung; Verstopfung Baby; Verstopfung Kleinkind; Verstopfung bei Kindern; Zöliakie, Fachschema: Kind / Medizin, Pflege, Ernährung~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Kindergesundheit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 239, Breite: 169, Höhe: 11, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783432117560, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281235630,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.